Thẻ Thanh Toán: Cơ Chế Hoạt Động, Phân Loại Và Bảo Mật Giao Dịch

NezenX Team
Hầu hết các thẻ thanh toán đều sở hữu diện mạo quen thuộc: dãy số thẻ, ngày hết hạn và mã bảo mật. Tuy nhiên, đằng sau định dạng đó là sự khác biệt bản chất về nguồn tiền liên kết và mạng lưới vận hành phía sau. Những điểm khác biệt này ảnh hưởng trực tiếp đến hiệu quả quản trị dòng tiền cũng như phạm vi chấp nhận chi trả thực tế của thẻ.
Bài viết sẽ phân tích quá trình phát triển của thẻ thanh toán, các loại thẻ và mạng lưới phổ biến, đồng thời làm rõ quy trình xử lý giao dịch và những cơ chế bảo mật liên quan.
Tổng Quan Và Quá Trình Phát Triển Từ Thẻ Vật Lý Đến Thẻ Kỹ Thuật Số
Thẻ thanh toán là phương tiện do tổ chức tài chính phát hành, cho phép chủ thẻ sử dụng số dư tài khoản, số tiền nạp trước hoặc hạn mức tín dụng để thực hiện các giao dịch tài chính trực tiếp hoặc trực tuyến.
Trong phần lớn lịch sử phát triển, thẻ thanh toán chủ yếu tồn tại dưới hình thức vật lý, với kích thước thường tuân theo định dạng ID-1 được quy định trong tiêu chuẩn ISO/IEC 7810 để tương thích với thiết bị đọc thẻ và máy ATM. Ở những thế hệ đầu tiên, các thông tin như số thẻ, tên chủ thẻ và ngày hết hạn được dập nổi trên bề mặt, nhờ đó đơn vị chấp nhận thanh toán có thể in sao lên chứng từ giấy để ghi nhận giao dịch.
Sự xuất hiện của công nghệ dải từ sau đó giúp thiết bị đầu cuối đọc dữ liệu trực tiếp từ thẻ, đánh dấu bước chuyển từ ghi nhận thông tin thủ công sang xử lý bằng thiết bị điện tử. Tuy nhiên, dữ liệu trên dải từ có thể bị sao chép và sử dụng để làm giả thẻ. Hạn chế này thúc đẩy sự phát triển của công nghệ chip EMV, với cơ chế tạo mã bảo mật riêng cho từng giao dịch nhằm ngăn chặn việc tái sử dụng dữ liệu bị sao chép để thanh toán gian lận. Tiếp đó, công nghệ EMV không tiếp xúc mở rộng cách thức thanh toán, cho phép chủ thẻ chạm thẻ vào thiết bị đầu cuối tương thích thay vì đưa vào khe đọc.
Ngày nay, với thẻ ảo, người dùng có thể thanh toán trực tuyến mà không cần thẻ vật lý. Một số loại còn có thể được tích hợp vào ví kỹ thuật số để thực hiện thanh toán không tiếp xúc. Đối với doanh nghiệp, các chương trình phát hành thẻ ảo nâng cao cho phép tự tạo các thẻ riêng biệt cho từng nhà cung cấp hoặc đội nhóm, đi kèm cơ chế thiết lập hạn mức và quy định chi tiêu linh hoạt. Nhờ đó, doanh nghiệp không chỉ tối ưu hóa việc kiểm soát ngân sách trên từng thẻ, mà còn khoanh vùng và hạn chế tối đa rủi ro tổn thất nếu chẳng may thông tin của một chiếc thẻ bị rò rỉ.
Cơ Chế Cấp Vốn Và Lựa Chọn Loại Thẻ Thanh Toán Phù Hợp
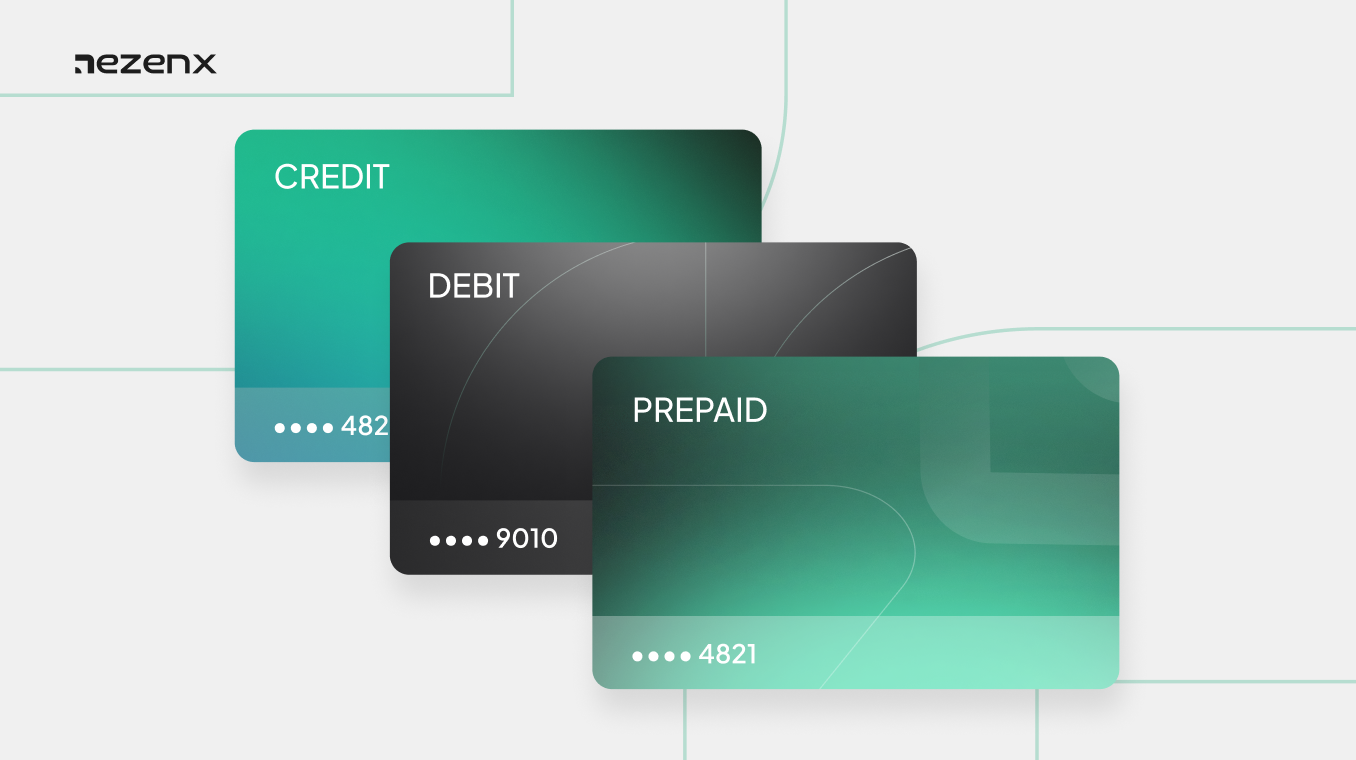
Bên cạnh hình thức sử dụng, cơ chế cấp vốn cũng là yếu tố quan trọng khi lựa chọn thẻ thanh toán phù hợp với dòng tiền. Một số loại sử dụng nguồn tiền có sẵn, trong khi những loại khác cho phép chi tiêu bằng nguồn tín dụng và hoàn trả sau. Sự khác biệt này ảnh hưởng đến thời điểm thanh toán, giới hạn chi tiêu và các khoản chi phí liên quan.
| Loại thẻ | Nguồn tiền | Thời điểm thanh toán | Giới hạn chi tiêu | Lãi suất |
|---|---|---|---|---|
| Thẻ ghi nợ (Debit Card) | Số dư tài khoản liên kết | Khi phát sinh giao dịch | Số dư khả dụng | Không áp dụng |
| Thẻ trả trước (Prepaid Card) | Số tiền nạp trước | Nạp tiền trước khi chi tiêu | Số dư đã nạp | Không áp dụng |
| Thẻ tín dụng (Credit Card) | Hạn mức tín dụng quay vòng | Trả sau, toàn bộ hoặc từng phần | Hạn mức tín dụng | Thường tính trên dư nợ chuyển sang kỳ tiếp theo |
| Thẻ thanh toán toàn bộ dư nợ (Charge Card) | Tín dụng ngắn hạn | Trả toàn bộ sau kỳ chi tiêu | Thường không có hạn mức cố địnhᵃ | Không tính lãi nếu trả đủ đúng hạnᵇ |
ᵃ Không có hạn mức cố định không đồng nghĩa với khả năng chi tiêu không giới hạn. Giao dịch vẫn phụ thuộc vào việc đánh giá của tổ chức phát hành.
ᵇ Thanh toán trễ hạn có thể phát sinh phí. Một số chương trình Charge Card cho phép trả dần các khoản chi tiêu đủ điều kiện và áp dụng lãi suất.
Prepaid Card và Stored-Value Card (thẻ lưu trữ giá trị) đều sử dụng nguồn tiền được nạp trước nên đôi khi hai thuật ngữ này được dùng thay thế cho nhau. Dù vậy, vẫn có thể phân biệt chúng dựa trên nơi ghi nhận số dư. Cụ thể, Prepaid Card truy cập số dư được quản lý trong hệ thống của tổ chức phát hành, còn Stored-Value Card lưu trữ giá trị trực tiếp trên phần cứng thẻ (chip/RFID) và thường có tính ẩn danh.
Khác với cách phân loại theo nguồn tiền, thẻ ATM được gọi tên dựa trên chức năng sử dụng. Nhiều loại thẻ ghi nợ và thẻ tín dụng cũng hỗ trợ giao dịch tại ATM, song thẻ chuyên dụng cho ATM chỉ giới hạn ở các dịch vụ này.
Đối với doanh nghiệp, sự khác biệt giữa các cơ chế cấp vốn thể hiện rõ ở thời điểm chi tiêu và hoàn trả. Số dư trả trước có thể được phân bổ riêng cho từng dự án hoặc nhân viên trước khi phát sinh giao dịch, giúp duy trì chi tiêu trong phạm vi ngân sách đã xác định. Trong khi đó, Credit Card và Charge Card tạo khoảng thời gian giữa lúc mua hàng và thời điểm hoàn trả, mang lại sự linh hoạt hơn trong quản lý dòng tiền. Tuy nhiên, chủ thẻ vẫn cần dự trù cho khoản thanh toán cùng các khoản lãi và phí có thể phát sinh.
Các Loại Thẻ Thanh Toán Chuyên Dụng Cho Doanh Nghiệp Và Tổ Chức
Ngoài cơ chế cấp vốn, thẻ thanh toán còn được phân loại theo mục đích sử dụng. Đối với doanh nghiệp và các tổ chức công, những khoản mua sắm thường xuyên, chi phí vận hành phương tiện hay công tác phí đều có yêu cầu quản lý riêng. Các loại thẻ chuyên dụng đáp ứng những nhu cầu này thông qua hạn mức và quy tắc kiểm soát chi tiêu phù hợp.
Thẻ mua sắm doanh nghiệp (Purchasing Card – P-card) cho phép nhân viên thanh toán các khoản mua sắm phục vụ hoạt động của tổ chức, chẳng hạn như văn phòng phẩm và vật tư vận hành. Đối với những khoản chi thường xuyên có giá trị nhỏ, P-card giúp giảm bớt thủ tục hành chính nhờ hạn chế nhu cầu lập đơn đặt hàng riêng cho từng giao dịch.
Thẻ quản lý phương tiện và nhiên liệu (Fleet & Fuel Card) được sử dụng để thanh toán các chi phí liên quan đến phương tiện, chủ yếu là nhiên liệu và có thể bao gồm cả bảo dưỡng tùy theo chương trình. Doanh nghiệp có thể thiết lập hạn mức và giới hạn các giao dịch được phép nhằm hạn chế việc sử dụng thẻ trái phép. Đồng thời, dữ liệu giao dịch hỗ trợ phát hiện những khoản chi bất thường trong quá trình quản lý đội xe.
Thẻ công tác (Business Travel Card) được dùng để thanh toán các chi phí phát sinh trong chuyến công tác như vé máy bay, lưu trú và ăn uống. Việc sử dụng thẻ riêng giúp tách biệt công tác phí khỏi chi tiêu cá nhân, tạo điều kiện cho nhân viên và bộ phận tài chính theo dõi, quản lý các khoản chi này rõ ràng hơn.
Mạng Lưới Thẻ Thanh Toán: Phạm Vi Chấp Nhận Quốc Tế Và Nội Địa
Mạng lưới thẻ (Card Network hay Card Scheme) là hạ tầng giúp kết nối các bên tham gia thanh toán bằng thẻ và chuẩn hóa các quy tắc xử lý giao dịch. Khi khách hàng thực hiện chi trả, mạng lưới đảm nhận việc truyền tải dữ liệu giữa tổ chức phát hành và đơn vị xử lý thanh toán của bên bán.
Dựa trên phạm vi hoạt động, các mạng lưới thẻ thường được chia thành hai nhóm chính: quốc tế và nội địa hoặc khu vực.
Các mạng lưới thẻ quốc tế phổ biến như Visa, Mastercard, UnionPay, American Express và JCB được chấp nhận tại nhiều quốc gia, tạo điều kiện thuận lợi cho các giao dịch xuyên biên giới. Tuy nhiên, mức độ chấp nhận của mỗi mạng lưới vẫn khác nhau giữa các thị trường và đơn vị bán hàng.
Các mạng lưới thẻ nội địa và khu vực chủ yếu phục vụ những thị trường cụ thể, ví dụ như Cartes Bancaires tại Pháp, Elo tại Brazil và Bancontact tại Bỉ. Khi mở rộng sang các thị trường này, doanh nghiệp có thể cần chấp nhận thêm các mạng lưới địa phương thay vì chỉ hỗ trợ thẻ quốc tế. Nếu khách hàng sử dụng thẻ chỉ hoạt động trên một mạng lưới mà hệ thống thanh toán của doanh nghiệp không hỗ trợ, họ sẽ không thể hoàn tất thanh toán bằng thẻ đó.
Bên cạnh những thẻ đơn mạng, một số thẻ còn hỗ trợ đồng thời từ hai mạng lưới trở lên, có thể bao gồm cả mạng lưới nội địa và quốc tế. Loại thẻ này được gọi là thẻ đồng mạng (Co-badged Card). Chẳng hạn, thẻ kết hợp Cartes Bancaires và Visa có thể được sử dụng tại các đơn vị chấp nhận một trong hai mạng lưới, giúp chủ thẻ có thêm nhiều địa điểm thanh toán, kể cả ở nước ngoài. Đối với đơn vị bán hàng, mạng lưới được lựa chọn để xử lý giao dịch cũng có thể ảnh hưởng đến phí thanh toán.
Quy Trình Xử Lý Giao Dịch Và Các Cơ Chế Bảo Mật Cơ Bản
Một giao dịch thanh toán bằng thẻ có thể chỉ mất vài giây tại thời điểm mua hàng, nhưng phía sau đó là nhiều bước xử lý. Việc nắm rõ quy trình này giúp chủ thẻ giải thích được các khoản thanh toán đang ở trạng thái chờ xử lý; đồng thời giúp doanh nghiệp hiểu rõ hành trình chuyển giao tiền tệ trước khi hoàn tất quyết toán.
Thông thường, giao dịch thanh toán bằng thẻ trải qua hai bước chính:
- Authorization (Cấp phép giao dịch): Tổ chức phát hành kiểm tra và quyết định có chấp thuận giao dịch hay không. Nếu được chấp thuận, khoản tiền cần thanh toán sẽ bị tạm giữ (hold), làm giảm số dư khả dụng hoặc hạn mức tín dụng còn lại của chủ thẻ. Khoản phong tỏa này có thể hiển thị dưới trạng thái “Chờ xử lý” trên ứng dụng ngân hàng.
- Capture (Ghi nhận thanh toán): Đơn vị bán hàng gửi yêu cầu ghi nhận khoản thanh toán đã được cấp phép. Sau đó, giao dịch tiếp tục chuyển sang giai đoạn quyết toán, khi tiền được chuyển để thanh toán cho đơn vị bán hàng.
Bước ghi nhận thanh toán có thể diễn ra ngay sau khi giao dịch được cấp phép hoặc tại một thời điểm sau đó. Chẳng hạn, một cửa hàng trực tuyến có thể yêu cầu cấp phép khi khách đặt hàng nhưng chỉ tiến hành thu tiền khi đơn hàng đã sẵn sàng giao đi. Nếu giao dịch không được ghi nhận trong thời hạn cho phép, khoản tiền tạm giữ sẽ được giải phóng.
Song song với quy trình xử lý giao dịch, các biện pháp bảo mật cũng được áp dụng, đặc biệt trong thanh toán trực tuyến. 3D Secure 2 (3DS2) hỗ trợ tổ chức phát hành xác minh người thực hiện giao dịch có phải là chủ thẻ hay không. Trong nhiều trường hợp, quá trình xác thực diễn ra tự động mà không yêu cầu thao tác bổ sung. Tuy nhiên, khách hàng đôi khi cần nhập mã xác thực một lần (OTP) hoặc xác nhận giao dịch trên ứng dụng ngân hàng. Đối với đơn vị bán hàng, việc xác thực thành công cũng có thể chuyển trách nhiệm đối với một số trường hợp truy hoàn giao dịch (Chargeback) liên quan đến gian lận sang tổ chức phát hành.
Trong khi 3DS2 tập trung xác thực người thực hiện thanh toán, Tokenization giúp bảo vệ thông tin thẻ bằng cách thay thế số thẻ thực bằng một mã định danh kỹ thuật số (Token). Token có thể được giới hạn sử dụng cho một thiết bị hoặc đơn vị bán hàng cụ thể, nhờ đó giảm nguy cơ bị lợi dụng trong các giao dịch khác nếu bị lộ. Công nghệ này được sử dụng trong ví kỹ thuật số và một số phương thức thanh toán điện tử nhằm hạn chế việc chia sẻ số thẻ thực khi thanh toán.
Bài viết này chỉ nhằm mục đích cung cấp kiến thức và tham khảo chung, không cấu thành lời khuyên chuyên môn dưới bất kỳ hình thức nào.
Chúng tôi luôn nỗ lực truyền tải thông tin đầy đủ và chuẩn xác. Nội dung được xây dựng dựa trên thông tin sẵn có tại thời điểm xuất bản và có thể được cập nhật khi cần thiết.
Bạn nên chủ động tìm hiểu kỹ lưỡng hoặc tham khảo ý kiến chuyên gia trước khi đưa ra quyết định phù hợp cho nhu cầu của mình.
Việc truy cập và sử dụng trang web đồng nghĩa bạn đồng ý tuân thủ Điều khoản Dịch vụ của chúng tôi. Nội dung trên trang web thuộc quyền sở hữu của NezenX và được kiểm duyệt theo Nguyên tắc Biên tập.