ACH Return Code (R01–R85): Bảng Tra Cứu & Quy Định Nacha

NezenX Team
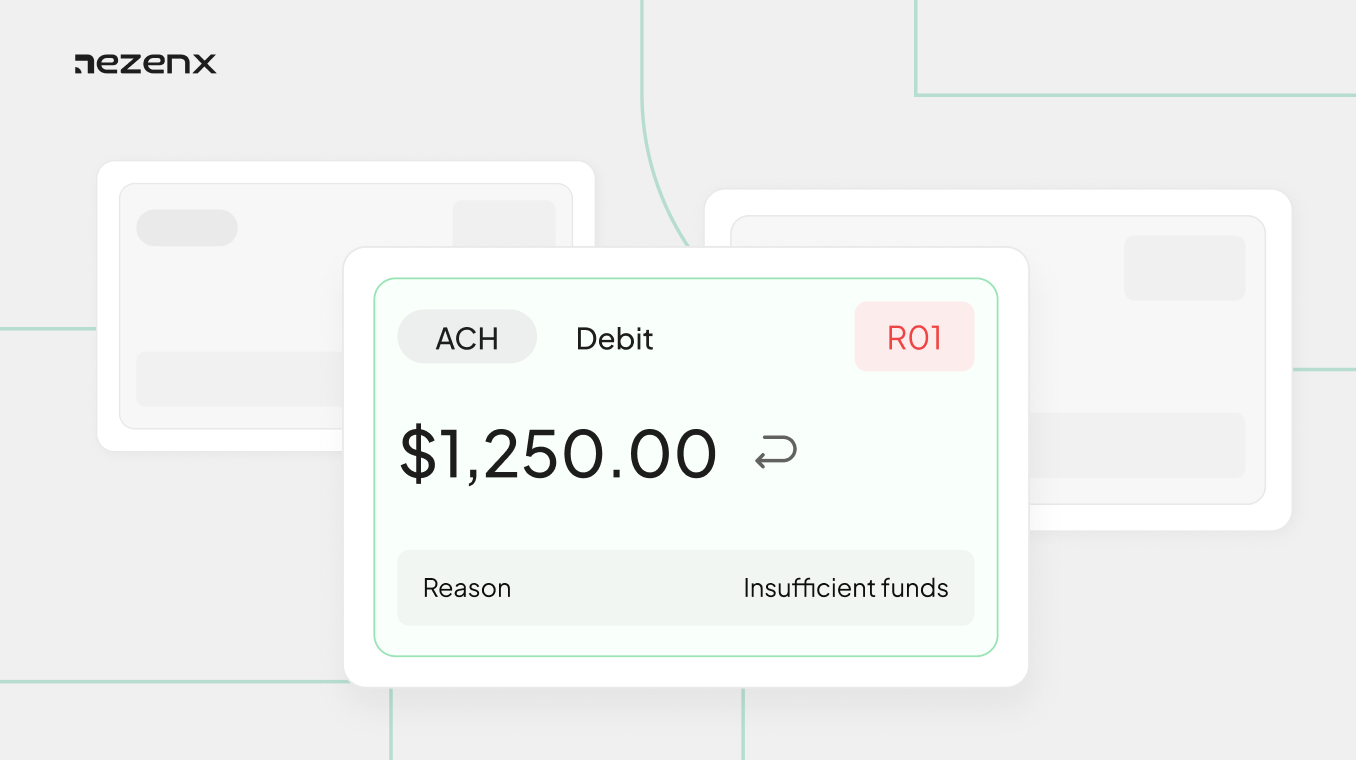
ACH Return Code (tên chính thức trong quy định của Nacha là Return Reason Code) là mã định danh gồm 3 ký tự bắt đầu bằng chữ “R” và theo sau là 2 chữ số, được sử dụng để xác định nguyên nhân khiến một giao dịch ACH không thể hoàn tất. Nhận diện chính xác mã return giúp đưa ra hướng xử lý đúng để kiểm soát rủi ro và duy trì tỷ lệ trả về dưới ngưỡng Nacha theo dõi.
Cơ chế và thời gian xử lý ACH Return
Quy trình luân chuyển mã return
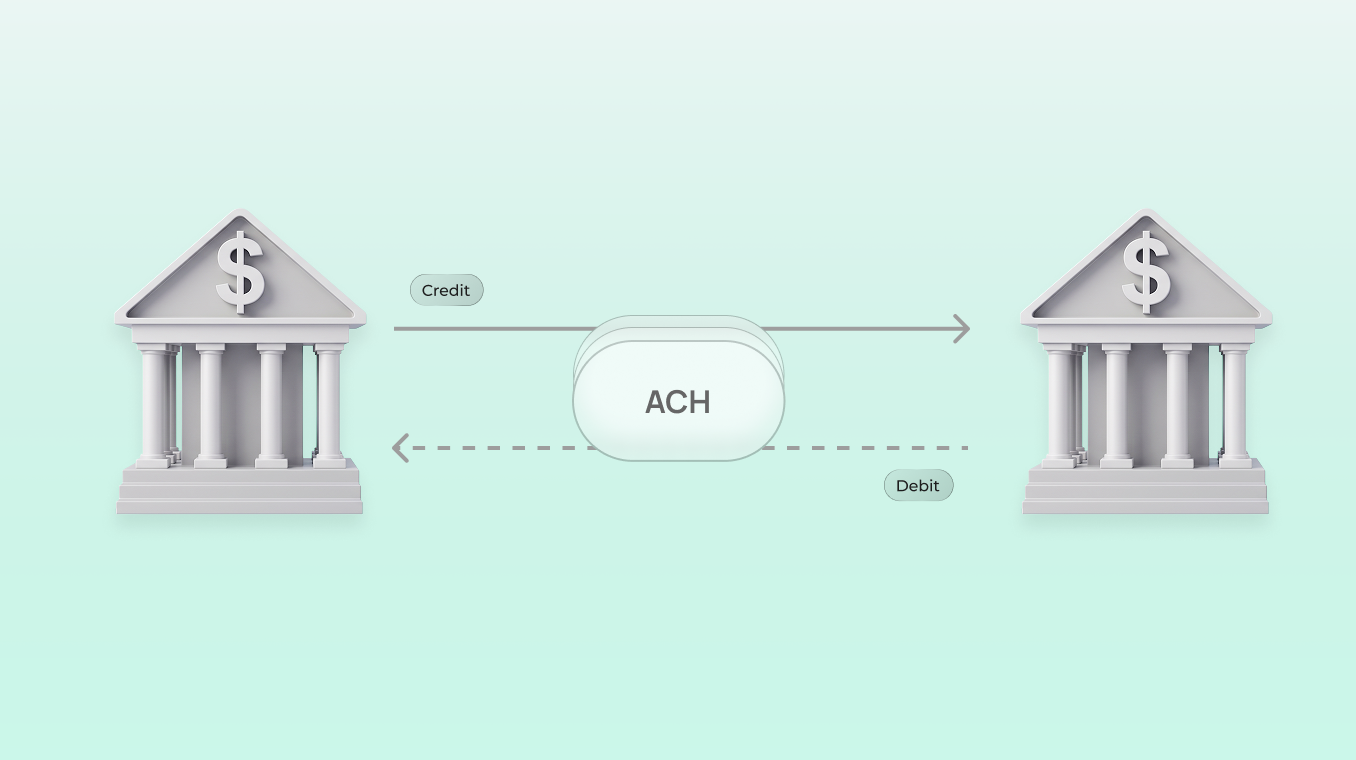
Trong trường hợp thanh toán thất bại, Return Entry (Bản ghi giao dịch hoàn trả) sẽ được định tuyến ngược lại theo quy trình bù trừ ACH qua ba bước chính:
- RDFI phát hành Return Entry kèm mã hoàn trả tương ứng khi xuất hiện các lý do hợp lệ theo quy định của Nacha (như không hạch toán được vào tài khoản, Receiver khiếu nại, hoặc ODFI yêu cầu thu hồi).
- ACH Operator chuyển giao dịch hoàn trả về Tổ chức tài chính nhận tiền gửi khởi tạo (ODFI).
- ODFI thông báo cho Chủ thể khởi tạo (Originator) về tình trạng Bản ghi bị trả về, kèm theo mã hoàn trả để nắm rõ nguyên nhân.
Phần lớn mã return do RDFI phát hành vì đây là đơn vị trực tiếp quản lý tài khoản của Receiver, họ sẽ nắm rõ nhất trạng thái hạch toán cũng như các tranh chấp phát sinh. Dù vậy, không phải mọi luồng giao dịch đều chuyển tiếp đến RDFI. Nếu đơn vị vận hành (ACH Operator) phát hiện sai sót kỹ thuật ngay từ đầu, chẳng hạn số định tuyến không hợp lệ (R13) — lệnh thanh toán sẽ bị chặn và hoàn trả ngay từ khâu xử lý trung gian.
Tuy nhiên, Return Entry ban đầu chưa hẳn là kết quả cuối cùng:
- Từ chối hoàn trả (Dishonored Return): Nếu bản ghi hoàn trả của RDFI có sai sót như trễ hạn, sai định tuyến hoặc lỗi trường dữ liệu, ODFI có quyền từ chối bằng lệnh Dishonored Return (sử dụng các mã trong dải R61 – R70, như R61, R62, R67–R70) trong vòng 5 ngày làm việc ngân hàng kể từ ngày quyết toán (Settlement Date) của Return Entry.
- Phản đối từ chối (Contested Dishonored Return): Nếu không chấp thuận lý do từ chối từ ODFI, RDFI có quyền gửi văn bản phản đối Contested Dishonored Return (sử dụng các mã từ R71 – R77) trong vòng 2 ngày làm việc ngân hàng tính từ ngày quyết toán của lệnh dishonored.
Sau vòng phản đối này, mạng lưới ACH sẽ không còn cơ chế xử lý tự động nào khác. Mọi tranh chấp phát sinh tiếp theo bắt buộc ODFI và RDFI phải tự thương lượng hoặc giải quyết ngoài hệ thống mạng lưới.
Quy định khung thời gian phản hồi của Nacha
Phần lớn thời hạn hoàn trả được tính kể từ ngày quyết toán (Settlement Date) của giao dịch gốc theo một trong hai phương thức:
- Ngày làm việc ngân hàng (Banking Days): Áp dụng cho thời hạn hoàn trả tiêu chuẩn 2 ngày, cũng như hầu hết các mốc thời gian xử lý khác trong hệ thống.
- Ngày theo lịch (Calendar Days): Áp dụng cho thời hạn hoàn trả mở rộng (Extended Return) 60 ngày, chủ yếu đối với các giao dịch ghi nợ chưa được ủy quyền trên tài khoản cá nhân và một số mã liên quan đến séc.
Hai cách đếm này chia các mã return thành hai nhóm có thời hạn chênh lệch rất lớn.
Mã hành chính và nghiệp vụ thông thường
Đại đa số các mã return thuộc nhóm thời hạn ngắn, trong vòng 2 ngày làm việc ngân hàng tính từ ngày quyết toán của giao dịch gốc, điển hình như R01, R02, R03 và R04. Nếu vượt qua mốc thời gian này mà chưa phát sinh lệnh hoàn trả, doanh nghiệp có thể hiểu rằng giao dịch đã an toàn qua giai đoạn trả về tiêu chuẩn. Tuy nhiên, một số mã đặc thù sẽ có cách tính riêng. Chẳng hạn, R23 được tính từ thời điểm RDFI nhận thông báo từ chối của Receiver. Trong khi đó, các mã như R06 và R31 lại không gán thời hạn cố định, do việc trả về hoàn toàn phụ thuộc vào yêu cầu hoặc sự chấp thuận từ phía ODFI.
Mã tranh chấp và không ủy quyền
Đối với nhóm thời hạn dài, đây là các trường hợp khiếu nại liên quan đến giao dịch không được ủy quyền trên tài khoản cá nhân, bao gồm các mã R05, R07, R10 và R11. Với nhóm mã này, RDFI có tới 60 ngày theo lịch tính từ ngày quyết toán để thực hiện hoàn trả, đồng thời bắt buộc phải kèm theo văn bản xác nhận giao dịch ghi nợ không được ủy quyền (WSUD) do chủ tài khoản ký. Riêng mã R29 cũng thuộc nhóm không ủy quyền nhưng áp dụng cho tài khoản doanh nghiệp, nên chỉ có thời hạn tiêu chuẩn 2 ngày làm việc ngân hàng. Do đó, một khoản ghi nợ từ tài khoản cá nhân vẫn đối mặt với rủi ro bị hoàn trả sau khoảng hai tháng khi tiền tưởng như đã về tài khoản. Ngược lại, các rủi ro tương tự đối với tài khoản doanh nghiệp thường được xác định và xử lý sớm hơn rất nhiều.
Tra cứu ACH Return Codes (R01 - R85)
Các nhóm vấn đề thường gặp đối với ACH Return bao gồm:
1. Số dư và tình trạng tài chính:
- Mã áp dụng: R01, R09
- Đặc điểm nghiệp vụ: Phát sinh khi tài khoản người nhận không đủ số dư khả dụng hoặc tiền chưa về tài khoản tại thời điểm quyết toán lệnh ghi nợ. Theo quy định chính thống của Nacha (Operating Rules), Originator được phép gửi lại (reinitiate) tối đa 2 lần trong vòng 180 ngày tính từ ngày quyết toán của giao dịch gốc. Tuy nhiên, các đơn vị xử lý thanh toán (Processors) và chuyên gia tài chính khuyến nghị doanh nghiệp nên hoàn tất các lần thử lại trong vòng 30 ngày để tối ưu hóa khả năng thu hồi công nợ và giảm thiểu nguy cơ phát sinh khiếu nại tranh chấp từ khách hàng.
2. Dữ liệu và định danh tài khoản
- Mã áp dụng: R02, R03, R04, R12, R14, R15, R16, R20, R22
- Đặc điểm nghiệp vụ: Xảy ra khi thông tin tài khoản bị sai, tài khoản đã đóng, bị phong tỏa, đã chuyển sang tổ chức tài chính khác hoặc chủ tài khoản đã qua đời. Trước khi phát sinh giao dịch mới, Originator bắt buộc phải xác minh và cập nhật lại thông tin tài khoản chính xác với Receiver.
3. Tranh chấp ủy quyền ghi nợ
- Mã áp dụng: R05, R07, R08, R10, R11, R29, R51
- Đặc điểm nghiệp vụ: Áp dụng cho các giao dịch bị thu hồi ủy quyền hoặc người nhận yêu cầu dừng/khiếu nại thanh toán. Originator không được gửi lại lệnh nếu chưa giải quyết xong lý do phát sinh với khách hàng. Lưu ý: Phần lớn nhóm này (R05, R07, R10, R11, R29, R51) chịu sự giám sát trực tiếp của Ngưỡng không ủy quyền 0.5%; riêng mã R08 có thời hạn tiêu chuẩn 2 ngày làm việc ngân hàng và chỉ tính vào Mức trả về tổng thể 15% (không tính vào ngưỡng 0.5%).
4. Từ chối giao dịch ghi có
- Mã áp dụng: R23
- Đặc điểm nghiệp vụ: Áp dụng riêng cho các giao dịch Credit nhưng bị người nhận chủ động từ chối tiếp nhận (do số tiền sai lệch, tranh chấp pháp lý hoặc không nhận diện được nguồn gửi).
5. Lỗi kỹ thuật và định dạng tệp dữ liệu
- Mã áp dụng: R13, R17, R18, R19, R21, R24, R25, R26, R27, R28
- Đặc điểm nghiệp vụ: Phát sinh chủ yếu từ các sai sót cấu trúc tệp dữ liệu, sai số định tuyến (Routing Number), sai định dạng trường số tiền hoặc trùng lặp giao dịch phát hiện trong quá trình tiền xử lý. Phần lớn các mã này được phát hiện, chặn và xử lý trực tiếp ngay tại ACH Operator hoặc ODFI ở thời điểm giao nhận tệp tiếp theo mà không cần luân chuyển tới RDFI. Đối với nhóm lỗi này, Originator không được tái khởi tạo nguyên trạng giao dịch cũ; bắt buộc phải phối hợp với ODFI hoặc nhà cung cấp cổng thanh toán để rà soát, chỉnh sửa chính xác các trường dữ liệu bị lỗi cú pháp trước khi phát hành một giao dịch hoàn toàn mới.
6. Giao dịch đặc thù
- Mã áp dụng:
- Giao dịch ACH quốc tế (IAT): R80, R81, R82, R83, R84, R85.
- Giao dịch chuyển đổi từ séc (RCK, ARC, BOC, XCK): R30, R33, R37, R38, R39, R50, R52, R53.
- Giao dịch đăng ký cơ quan liên bang (ENR): R40 đến R47.
- Loại giao dịch bị hạn chế: R32, R34, R35, R36.
- Hoàn trả theo thỏa thuận ODFI-RDFI: R06, R31.
- Đặc điểm nghiệp vụ: Áp dụng riêng cho các phân loại giao dịch chuyên biệt theo mã chuẩn đầu vào (SEC Code) hoặc các thỏa thuận giải tỏa luồng tiền giữa các tổ chức tài chính. Việc xử lý đòi hỏi doanh nghiệp phải tuân thủ đúng khung pháp lý đặc thù của từng loại hình giao dịch (như quy định cấm vận của OFAC đối với IAT, hoặc hình ảnh séc đối với các giao dịch chuyển đổi séc).
7. Xử lý liên ngân hàng và điều chỉnh
- Mã áp dụng
- Lệnh từ chối hoàn trả (Dishonored Returns - ODFI phát hành): R61, R62, R67, R68, R69, R70.
- Lệnh phản đối từ chối (Contested Dishonored Returns - RDFI phát hành): R71, R72, R73, R74, R75, R76, R77.
- Đặc điểm nghiệp vụ: Là các mã đối soát và giải quyết tranh chấp kỹ thuật giữa các tổ chức tài chính thành viên (không phải do khách hàng cá nhân hay doanh nghiệp khởi tạo).
Bảng tra cứu mã ACH Return
*Quy định 2 ngày làm việc: Giao dịch hoàn trả phải đến ODFI muộn nhất vào giờ mở cửa ngày làm việc thứ hai sau ngày quyết toán của giao dịch gốc.
**Quy định 60 ngày theo lịch: Giao dịch hoàn trả phải đến ODFI muộn nhất vào giờ mở cửa ngày làm việc kế tiếp sau ngày theo lịch thứ 60 kể từ ngày quyết toán của giao dịch gốc.
| Mã return | Tên lỗi | Mô tả nguyên nhân | Khung thời gian quy định |
|---|---|---|---|
| R01 | Insufficient Funds | Số dư khả dụng không đủ cho giao dịch ghi nợ | *2 ngày làm việc |
| R02 | Account Closed | Tài khoản từng hoạt động nhưng đã bị chủ tài khoản hoặc RDFI đóng | *2 ngày làm việc |
| R03 | No Account/Unable to Locate Account | Số tài khoản đúng cấu trúc nhưng không khớp với tài khoản nào đang mở, hoặc không khớp tên chủ tài khoản | *2 ngày làm việc |
| R04 | Invalid Account Number Structure | Số tài khoản sai cấu trúc, không qua được bước kiểm tra định dạng | *2 ngày làm việc |
| R05 | Unauthorized Debit to Consumer Account Using Corporate SEC Code | Tài khoản cá nhân bị ghi nợ bằng SEC code (mã phân loại giao dịch chuẩn) dành cho doanh nghiệp mà chủ tài khoản chưa ủy quyền | **60 ngày theo lịch |
| R06 | Returned per ODFI’s Request | ODFI yêu cầu trả lại giao dịch và RDFI đồng ý | Không cố định |
| R07 | Authorization Revoked by Customer | Receiver đã thu hồi ủy quyền đã cấp cho Originator | **60 ngày theo lịch |
| R08 | Payment Stopped | Receiver yêu cầu ngừng thanh toán giao dịch ghi nợ | *2 ngày làm việc |
| R09 | Uncollected Funds | Số dư đủ nhưng một phần tiền chưa khả dụng | *2 ngày làm việc |
| R10 | Customer Advises Originator is Not Known to Receiver and/or Originator is Not Authorized by Receiver to Debit Receiver’s Account | Receiver không biết Originator, hoặc chưa từng ủy quyền cho Originator ghi nợ | **60 ngày theo lịch |
| R11 | Customer Advises Entry Not in Accordance with the Terms of the Authorization | Có ủy quyền nhưng giao dịch không đúng điều khoản, ví dụ sai số tiền hoặc sai ngày | **60 ngày theo lịch |
| R12 | Account Sold to Another DFI | Tài khoản đã được chuyển sang tổ chức tài chính khác | *2 ngày làm việc |
| R13 | Invalid ACH Routing Number | Số định tuyến không hợp lệ hoặc không thuộc tổ chức tài chính tham gia mạng ACH | Thời điểm giao file tiếp theo ngay sau khi xử lý |
| R14 | Representative Payee Deceased or Unable to Continue in That Capacity | Người nhận thay (representative payee) đã qua đời hoặc không thể tiếp tục vai trò này | *2 ngày làm việc |
| R15 | Beneficiary or Account Holder (Other Than a Representative Payee) Deceased | Người thụ hưởng hoặc chủ tài khoản đã qua đời | *2 ngày làm việc |
| R16 | Account Frozen/Entry Returned per OFAC Instruction | Tài khoản bị phong tỏa do quyết định của RDFI hoặc yêu cầu pháp lý, hoặc giao dịch bị trả về theo chỉ thị của OFAC | *2 ngày làm việc |
| R17 | File Record Edit Criteria/Entry with Invalid Account Number Initiated Under Questionable Circumstances/Return of Improperly-Initiated Reversal | RDFI không xử lý được dữ liệu của Bản ghi, hoặc nghi giao dịch có dấu hiệu đáng ngờ, gian lận | *2 ngày làm việc |
| R18 | Improper Effective Entry Date | Ngày hiệu lực của Bản ghi không hợp lệ | Thời điểm giao file tiếp theo ngay sau khi xử lý |
| R19 | Amount Field Error | Trường số tiền sai định dạng hoặc không hợp lệ | Thời điểm giao file tiếp theo ngay sau khi xử lý |
| R20 | Non-Transaction Account | Loại tài khoản không cho phép nhận loại giao dịch này | *2 ngày làm việc |
| R21 | Invalid Company Identification | Mã định danh công ty trong Bản ghi không hợp lệ | *2 ngày làm việc |
| R22 | Invalid Individual ID Number | Receiver báo số định danh cá nhân trong Bản ghi không đúng | *2 ngày làm việc |
| R23 | Credit Entry Refused by Receiver | Receiver từ chối giao dịch ghi có (credit) | Đến giờ mở cửa ngày làm việc thứ hai sau khi RDFI nhận thông báo từ chối |
| R24 | Duplicate Entry | Bản ghi trùng với một Bản ghi đã nhận trước đó | *2 ngày làm việc |
| R25 | Addenda Error | Phần addenda sai định dạng hoặc không hợp lệ | Thời điểm giao file tiếp theo ngay sau khi xử lý |
| R26 | Mandatory Field Error | Thiếu hoặc sai dữ liệu ở trường bắt buộc | Thời điểm giao file tiếp theo ngay sau khi xử lý |
| R27 | Trace Number Error | Số trace của Bản ghi hoặc của phần addenda không hợp lệ | Thời điểm giao file tiếp theo ngay sau khi xử lý |
| R28 | Routing Number Check Digit Error | Số kiểm tra (check digit) của số định tuyến sai | Thời điểm giao file tiếp theo ngay sau khi xử lý |
| R29 | Corporate Customer Advises Not Authorized | Chủ tài khoản doanh nghiệp báo giao dịch ghi nợ không được ủy quyền | *2 ngày làm việc |
| R30 | RDFI Not Participant in Check Truncation Program | RDFI không tham gia chương trình check truncation | Thời điểm giao file tiếp theo ngay sau khi xử lý |
| R31 | Permissible Return Entry (CCD and CTX only) | Giao dịch CCD hoặc CTX được trả về sau thời hạn chuẩn, khi ODFI đồng ý nhận | Không cố định |
| R32 | RDFI Non-Settlement | RDFI không thể quyết toán giao dịch | Thời điểm giao file tiếp theo ngay sau khi xử lý |
| R33 | Return of XCK Entry | RDFI trả về giao dịch XCK (séc bị hư hỏng hoặc thất lạc, được xử lý qua ACH) | **60 ngày theo lịch |
| R34 | Limited Participation DFI | Quyền tham gia mạng ACH của RDFI đang bị cơ quan quản lý giới hạn | Thời điểm giao file tiếp theo ngay sau khi xử lý |
| R35 | Return of Improper Debit Entry | Giao dịch ghi nợ thuộc loại không được phép, ví dụ ghi nợ CIE hoặc ghi nợ vào tài khoản vay | Thời điểm giao file tiếp theo ngay sau khi xử lý |
| R36 | Return of Improper Credit Entry | Giao dịch ghi có thuộc loại không được phép, ví dụ ghi có bằng các SEC code chỉ dành cho ghi nợ như ARC, BOC, POP, RCK, TEL và XCK | Thời điểm giao file tiếp theo ngay sau khi xử lý |
| R37 | Source Document Presented for Payment | Séc gốc đã được chuyển đổi thành giao dịch ACH nhưng vẫn bị đem đi thanh toán | **60 ngày theo lịch |
| R38 | Stop Payment on Source Document | Séc gốc của giao dịch ARC hoặc BOC đã có lệnh dừng thanh toán | **60 ngày theo lịch |
| R39 | Improper Source Document/Source Document Presented for Payment | Chứng từ gốc không đủ điều kiện chuyển đổi, hoặc đã được thanh toán | *2 ngày làm việc |
| R40 | Return of ENR Entry by Federal Government Agency | Cơ quan liên bang nêu trong giao dịch ENR không tham gia chương trình đăng ký tự động | Không áp dụng (ENR) |
| R41 | Invalid Transaction Code | Mã giao dịch không hợp lệ (ENR) | Không áp dụng (ENR) |
| R42 | Routing Number/Check Digit Error | Số định tuyến hoặc số kiểm tra sai (ENR) | Không áp dụng (ENR) |
| R43 | Invalid DFI Account Number | Số tài khoản không hợp lệ (ENR) | Không áp dụng (ENR) |
| R44 | Invalid Individual ID Number/Identification Number | Số định danh không hợp lệ (ENR) | Không áp dụng (ENR) |
| R45 | Invalid Individual Name/Company Name | Tên cá nhân hoặc tên công ty không hợp lệ (ENR) | Không áp dụng (ENR) |
| R46 | Invalid Representative Payee Indicator | Chỉ báo người nhận thay không hợp lệ (ENR) | Không áp dụng (ENR) |
| R47 | Duplicate Enrollment | Đăng ký bị trùng (ENR) | Không áp dụng (ENR) |
| R48–R49 | Reserved | Không sử dụng | – |
| R50 | State Law Affecting RCK Acceptance | Luật của bang không cho phép RDFI chấp nhận giao dịch RCK | *2 ngày làm việc |
| R51 | Item Related to RCK Entry is Ineligible or RCK Entry is Improper | Séc gốc không đủ điều kiện chuyển thành RCK, hoặc giao dịch RCK không đúng quy định | **60 ngày theo lịch |
| R52 | Stop Payment on Item Related to RCK Entry | Séc gốc của giao dịch RCK đã có lệnh ngừng thanh toán | **60 ngày theo lịch |
| R53 | Item and RCK Entry Presented for Payment | Cả séc gốc và giao dịch RCK đều đã được đem đi thanh toán | **60 ngày theo lịch |
| R54–R60 | Reserved | Không sử dụng | – |
| R61 | Misrouted Return | Lệnh hoàn trả bị gửi nhầm tổ chức tài chính | 5 ngày làm việc, tính từ ngày quyết toán của giao dịch hoàn trả |
| R62 | Return of Erroneous or Reversing Debit | ODFI từ chối lệnh hoàn trả liên quan đến giao dịch ghi nợ gửi nhầm hoặc giao dịch đảo ngược, khiến Receiver được ghi có ngoài ý muốn | 5 ngày làm việc, tính từ ngày quyết toán của giao dịch hoàn trả |
| R63–R66 | Không còn sử dụng | Đã được gộp vào R69 | – |
| R67 | Duplicate Return | Lệnh hoàn trả bị trùng | 5 ngày làm việc, tính từ ngày quyết toán của giao dịch hoàn trả |
| R68 | Untimely Return | Lệnh hoàn trả được gửi quá thời hạn | 5 ngày làm việc, tính từ ngày quyết toán của giao dịch hoàn trả |
| R69 | Field Error(s) | Một hoặc nhiều trường dữ liệu của lệnh hoàn trả bị sai | 5 ngày làm việc, tính từ ngày quyết toán của giao dịch hoàn trả |
| R70 | Permissible Return Entry Not Accepted/Return Not Requested by ODFI | RDFI dùng R06 hoặc R31 khi ODFI không yêu cầu hoặc không đồng ý | 5 ngày làm việc, tính từ ngày quyết toán của giao dịch hoàn trả |
| R71 | Misrouted Dishonored Return | Lệnh từ chối hoàn trả bị gửi nhầm tổ chức tài chính | 2 ngày làm việc, tính từ ngày quyết toán của giao dịch từ chối hoàn trả |
| R72 | Untimely Dishonored Return | Lệnh từ chối hoàn trả được gửi quá thời hạn | 2 ngày làm việc, tính từ ngày quyết toán của giao dịch từ chối hoàn trả |
| R73 | Timely Original Return | RDFI khẳng định lệnh hoàn trả ban đầu đã gửi đúng hạn | 2 ngày làm việc, tính từ ngày quyết toán của giao dịch từ chối hoàn trả |
| R74 | Corrected Return | RDFI sửa lại dữ liệu của lệnh hoàn trả bị từ chối | 2 ngày làm việc, tính từ ngày quyết toán của giao dịch từ chối hoàn trả |
| R75 | Return Not a Duplicate | RDFI khẳng định lệnh hoàn trả không bị trùng | 2 ngày làm việc, tính từ ngày quyết toán của giao dịch từ chối hoàn trả |
| R76 | No Errors Found | RDFI khẳng định lệnh hoàn trả không có lỗi như ODFI nêu | 2 ngày làm việc, tính từ ngày quyết toán của giao dịch từ chối hoàn trả |
| R77 | Non-Acceptance of R62 Dishonored Return | RDFI không chấp nhận lệnh từ chối R62, ví dụ vì đã hoàn trả cả giao dịch gửi nhầm và giao dịch đảo ngược, hoặc không thu hồi được tiền từ Receiver | 2 ngày làm việc, tính từ ngày quyết toán của giao dịch từ chối hoàn trả |
| R78–R79 | Reserved | Không sử dụng | – |
| R80 | IAT Entry Coding Error | Giao dịch IAT bị mã hóa sai | *2 ngày làm việc |
| R81 | Non-Participant in IAT Program | Gateway không có thỏa thuận với ODFI hoặc với khách hàng của Gateway để chuyển giao dịch IAT | *2 ngày làm việc |
| R82 | Invalid Foreign Receiving DFI Identification | Mã định danh DFI ở nước ngoài không hợp lệ | *2 ngày làm việc |
| R83 | Foreign Receiving DFI Unable to Settle | Giao dịch IAT được trả về do sự cố quyết toán trong hệ thống thanh toán nước ngoài | *2 ngày làm việc |
| R84 | Entry Not Processed by Gateway | Gateway Operator quyết định không xử lý giao dịch IAT gửi ra nước ngoài, vì giao dịch có thể khiến họ chịu rủi ro quá mức, hoặc hệ thống thanh toán nước ngoài không hỗ trợ chức năng cần thiết | *2 ngày làm việc |
| R85 | Incorrectly Coded Outbound International Payment | Giao dịch thực chất là thanh toán quốc tế gửi đi nhưng dùng SEC code thiếu thông tin mà Gateway cần để tuân thủ OFAC | *2 ngày làm việc |
Quy định ngưỡng tỷ lệ ACH Return
Nacha theo dõi ba tỷ lệ hoàn trả đối với các giao dịch ghi nợ của Originator. Các tỷ lệ này được tính toán dựa trên số lượng giao dịch thay vì giá trị, xét trên dữ liệu của 60 ngày gần nhất hoặc hai tháng theo lịch. Trong ba chỉ số trên, Nacha gọi mức 0,5% là ngưỡng (threshold), trong khi 3% và 15% được tính là mức (level). Sự khác biệt này quyết định trực tiếp hậu quả khi bị vượt qua.
Công thức tính:
Tỷ lệ trả về = (Số lượng giao dịch ghi nợ bị hoàn trả thuộc nhóm mã tương ứng ÷ Tổng số giao dịch ghi nợ đã khởi tạo trong cùng kỳ) × 100%
Ngưỡng không ủy quyền (Unauthorized Return Threshold)
Nacha thiết lập ngưỡng ở mức 0,5% áp dụng cho các giao dịch ghi nợ bị hoàn trả mang mã R05, R07, R10, R11, R29 và R51. Cần lưu ý rằng mã R11 vẫn được tính vào tỷ lệ này; mặc dù giao dịch có ủy quyền nhưng lại sai lệch về điều khoản (chẳng hạn như sai số tiền hoặc ghi nợ sớm hơn thỏa thuận).
Mức trả về hành chính (Administrative Return Rate Level)
Nacha đặt mức 3% đối với các giao dịch ghi nợ bị hoàn trả do lỗi hành chính hoặc sai sót dữ liệu tài khoản, bao gồm các mã R02, R03 và R04.
Mức trả về tổng thể (Overall Return Rate Level)
Mức tổng thể được quy định ở tỷ lệ 15%, tính trên tất cả các giao dịch ghi nợ bị hoàn trả vì bất kỳ lý do gì. Khi tính toán tỷ lệ này, các bên có quyền loại trừ giao dịch RCK cùng các giao dịch hoàn trả RCK ra khỏi cả tử số lẫn mẫu số.
Hậu quả khi vượt ngưỡng
Việc vượt qua ngưỡng 0,5% sẽ ngay lập tức kéo theo nghĩa vụ báo cáo và giảm tỷ lệ từ phía ODFI. ODFI bắt buộc phải làm việc trực tiếp với Originator hoặc Third-Party Sender (đơn vị trung gian gửi giao dịch hộ) nhằm đưa tỷ lệ trở lại dưới ngưỡng cho phép. Nacha sẽ tiến hành kiểm tra kết quả trong vòng 30 ngày, tiếp tục theo dõi thêm 180 ngày và có thể kích hoạt quy trình xử lý vi phạm nếu chỉ số không cải thiện.
Trong khi đó, việc vượt quá mức 3% hoặc 15% sẽ không tự động bị cấu thành vi phạm. Đây là mốc để Nacha khởi động quy trình xem xét (Inquiry) và đánh giá xem phương thức khởi tạo giao dịch của đơn vị có đang tiềm ẩn rủi ro dẫn đến tỷ lệ hoàn trả cao hay không để yêu cầu cắt giảm.
Giải pháp phòng ngừa và giảm thiểu ACH Return
Khi đóng vai trò là Bên khởi tạo giao dịch ghi nợ, các bên liên quan có thể áp dụng các biện pháp dưới đây để kiểm soát nhóm lỗi hành chính và không ủy quyền.
Xác thực tài khoản điện tử (Instant Account Verification / Micro-deposits): Kiểm tra tính hợp lệ và trạng thái hoạt động của tài khoản trước khi thực hiện giao dịch ghi nợ đầu tiên. Originator có thể sử dụng dịch vụ xác thực tức thì hoặc gửi các khoản tiền nhỏ để Receiver xác nhận, nhằm hạn chế các mã hoàn trả như R02, R03 và R04. Riêng với các giao dịch ghi nợ WEB từ tài khoản cá nhân, Nacha quy định bắt buộc phải xác thực tài khoản ở lần sử dụng đầu tiên và mỗi khi có sự thay đổi về số tài khoản.
Giao dịch thử nghiệm giá trị 0 (Prenote Transactions): Gửi một giao dịch có giá trị 0 để RDFI kiểm tra số tài khoản trước khi dòng tiền thật được luân chuyển. Nếu thông tin bị sai, prenote sẽ bị hoàn trả kèm các mã R02, R03 hoặc R04 thay vì ảnh hưởng đến Bản ghi thực tế. Cần lưu ý rằng giao dịch có tiền đầu tiên chỉ được phép khởi tạo sau tối thiểu 3 ngày làm việc ngân hàng tính từ ngày quyết toán của prenote.
Nhập lại thông tin tài khoản (Dual Account Entry): Yêu cầu khách hàng nhập số tài khoản hai lần để hệ thống tự động đối chiếu, giúp hạn chế các sai sót do nhập liệu dẫn đến mã R03 hoặc R04. Phương pháp này chỉ hỗ trợ bắt lỗi thao tác và không có giá trị thay thế cho bước xác thực tài khoản.
Lưu trữ bằng chứng ủy quyền (Proof of Authorization): Lưu trữ bằng chứng ủy quyền phù hợp với từng loại hình giao dịch trong thời hạn tối thiểu 2 năm tính từ thời điểm ủy quyền chấm dứt hoặc bị thu hồi. Hồ sơ này dùng để cung cấp kịp thời khi ODFI yêu cầu, đặc biệt là trong các trường hợp Receiver khiếu nại giao dịch không được ủy quyền.
Mô tả rõ ràng trên sao kê (Statement Descriptors): Sử dụng tên doanh nghiệp dễ nhận diện tại trường Company Name, đi kèm mô tả giao dịch rõ ràng để Receiver không phát sinh khiếu nại do không nhận diện được bên thu tiền. Đây là nguyên nhân phổ biến dẫn đến các giao dịch bị trả về mang mã R10.
Các biện pháp trên áp dụng khi doanh nghiệp chủ động giao dịch ghi nợ. Ngoài ra, doanh nghiệp vẫn có thể gặp phải mã return ở hai vai trò giao dịch khác trong quá trình vận hành:
Ở vai trò bên nhận thanh toán từ đối tác Mỹ, doanh nghiệp cần cung cấp số định tuyến, số tài khoản nội địa và tên người thụ hưởng để đối tác khởi tạo giao dịch ACH. Nếu số tài khoản hoặc tên người thụ hưởng không trùng khớp với chủ tài khoản, khoản thanh toán có thể bị hoàn trả với các mã như R03 hoặc R04, gây gián đoạn dòng tiền. Giải pháp Global Account cho phép doanh nghiệp sở hữu thông tin tài khoản nội địa cho các đồng tiền chủ chốt (như USD) đứng tên chính thức của doanh nghiệp, thông qua đối tác được cấp phép. Khi tên chủ tài khoản trùng với tên trên hợp đồng và hóa đơn, đối tác chỉ cần điền theo đúng hồ sơ đã có, giúp giảm khả năng thông tin không khớp ngay từ lần chuyển đầu tiên.
Khi doanh nghiệp là bên bị ghi nợ, ví dụ trong các đợt thu phí từ nhà cung cấp dịch vụ phần mềm hay nền tảng quảng cáo, việc phát sinh mã return R01 do không đủ số dư trên tài khoản dùng chung dễ dẫn đến nguy cơ dịch vụ bị tạm dừng. Trường hợp muốn dừng thanh toán, doanh nghiệp phải thông báo nhà cung cấp hủy ủy quyền hoặc yêu cầu ngân hàng phát lệnh dừng thanh toán (R08). Để tối ưu vận hành, doanh nghiệp có thể chủ động phân tách các khoản chi này sang các thẻ ảo riêng biệt cho từng nhà cung cấp hoặc chiến dịch. Mỗi thẻ ảo được thiết lập hạn mức riêng và có thể chủ động khóa lại khi cần thiết mà không làm ảnh hưởng đến các hoạt động chi tiêu khác.
Kết luận
Mỗi mã hoàn trả ACH đều cung cấp đáp án cho ba câu hỏi cốt lõi: nguyên nhân giao dịch thất bại, phương án xử lý tiếp theo và khả năng ảnh hưởng đến tỷ lệ giám sát của Nacha. Đọc đúng mã hoàn trả, nắm rõ thời hạn phản hồi và duy trì tỷ lệ hoàn trả dưới ngưỡng quy định là chiến lược then chốt giúp chủ động kiểm soát rủi ro khi vận hành qua mạng ACH. Ở vai trò Originator, phần lớn sai sót có thể được ngăn chặn ngay từ đầu thông qua các bước xác thực tài khoản, phát sinh prenote và lưu trữ đầy đủ bằng chứng ủy quyền. Khi ở vai trò Receiver, một bộ thông tin thụ hưởng nhất quán sẽ hỗ trợ đối tác chuyển đúng ngay từ lần đầu tiên.
Dù đã triển khai đầy đủ các biện pháp phòng ngừa, rủi ro khoản thu ACH bị hoàn trả hoặc trễ hạn vẫn có thể xảy ra, trong khi các khoản chi tiêu qua thẻ như ngân sách quảng cáo hay phí phần mềm vẫn đến hạn thanh toán. Smart Funding hỗ trợ nạp số dư chi tiêu thẻ linh hoạt từ đa dạng nguồn vốn, bao gồm cả tiền pháp định lẫn các đồng stablecoin phổ biến như USDC và USDT, giúp các khoản chi định kỳ duy trì trạng thái vận hành liên tục mà không bị phụ thuộc hoàn toàn vào một nguồn thu duy nhất.
Bài viết này chỉ nhằm mục đích cung cấp kiến thức và tham khảo chung, không cấu thành lời khuyên chuyên môn dưới bất kỳ hình thức nào.
Chúng tôi luôn nỗ lực truyền tải thông tin đầy đủ và chuẩn xác. Nội dung được xây dựng dựa trên thông tin sẵn có tại thời điểm xuất bản và có thể được cập nhật khi cần thiết.
Bạn nên chủ động tìm hiểu kỹ lưỡng hoặc tham khảo ý kiến chuyên gia trước khi đưa ra quyết định phù hợp cho nhu cầu của mình.
Việc truy cập và sử dụng trang web đồng nghĩa bạn đồng ý tuân thủ Điều khoản Dịch vụ của chúng tôi. Nội dung trên trang web thuộc quyền sở hữu của NezenX và được kiểm duyệt theo Nguyên tắc Biên tập.