Thanh Toán ACH (Automated Clearing House): Khái Niệm, Cách Thức Hoạt Động Và Phân Loại

NezenX Team
Nhận được thông báo thanh toán nhưng phải đợi vài ngày sau tiền mới thực sự về tài khoản — đó là thực tế mà bất kỳ ai thanh toán qua ACH đều quen thuộc. Là kênh chuyển tiền truyền thống với chi phí thấp, ACH vẫn có chỗ đứng riêng, nhưng lại khó đáp ứng được nhu cầu duyệt chi khẩn cấp hay giao dịch tức thì.
Bài viết này sẽ bóc tách toàn bộ cơ chế của ACH, giúp bạn nhận diện rõ ranh giới giữa một kênh lưu chuyển tiết kiệm và các giải pháp thanh toán tức thì cần thiết cho sự bứt phá của doanh nghiệp.
Khái niệm & Bản chất Mạng lưới
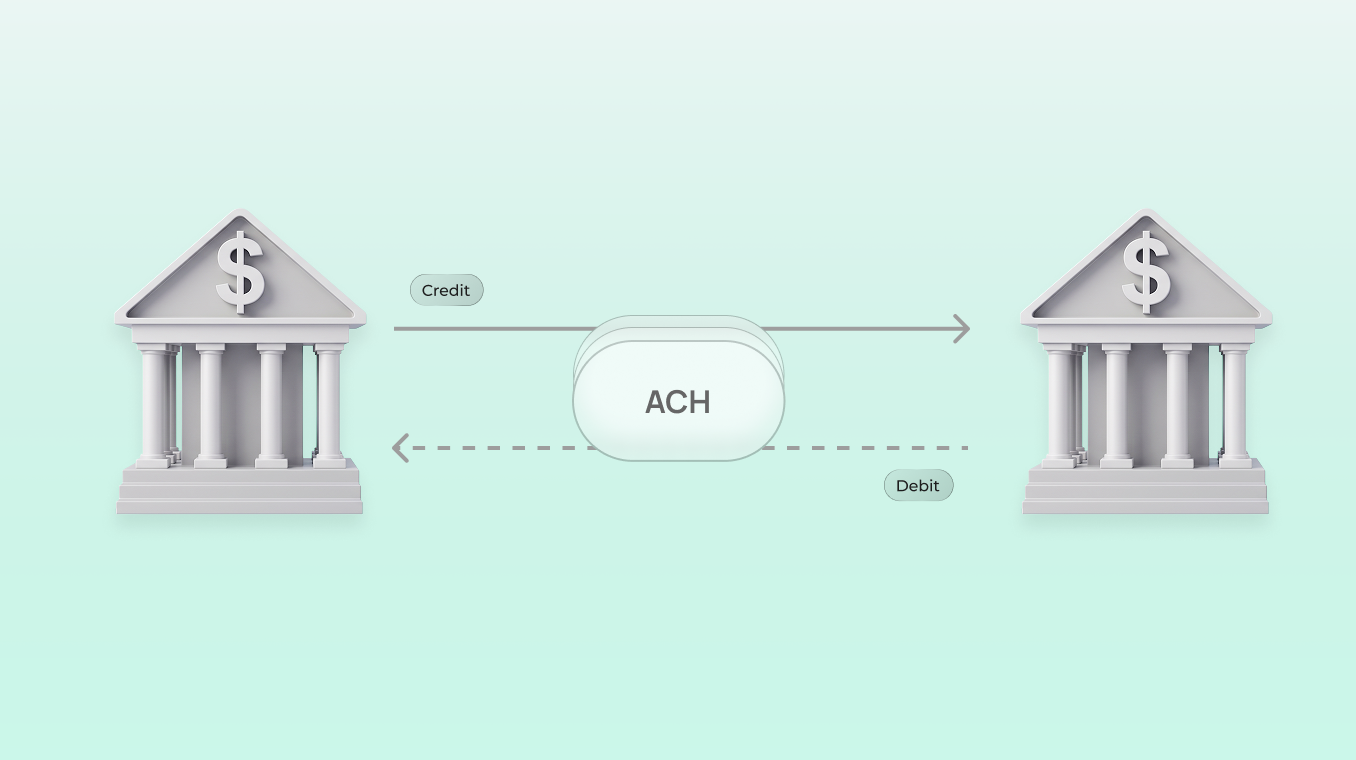
ACH (Automated Clearing House) là mạng lưới thanh toán và bù trừ điện tử toàn quốc tại Mỹ, kết nối hầu hết các tài khoản ngân hàng và hiệp hội tín dụng (credit union). Hệ thống vận hành theo cơ chế xử lý theo lô (batch processing), cho phép các tổ chức tài chính trao đổi các lệnh chuyển tiền ghi có (ACH Credit - luồng đẩy tiền) và trích nợ (ACH Debit - luồng kéo tiền) một cách an toàn và tối ưu chi phí, với quy mô xử lý hàng chục tỷ giao dịch mỗi năm.
Mạng lưới vận hành dựa trên sự phân nhiệm rõ ràng:
- Nacha: Tổ chức phi lợi nhuận hoạt động theo mô hình thành viên. Nacha chịu trách nhiệm xây dựng, cập nhật và giám sát việc thực thi Bộ quy tắc vận hành trên toàn mạng lưới, bao gồm cả thẩm quyền xử phạt các trường hợp vi phạm.
- Hai đơn vị vận hành ACH (ACH Operator): Đóng vai trò là cơ sở bù trừ trung tâm của mạng lưới, gồm Ngân hàng Dự trữ Liên bang (Federal Reserve Bank) thuộc khu vực công, cung cấp dịch vụ FedACH, và EPN (Electronic Payments Network) do tổ chức tư nhân The Clearing House vận hành. Nhờ cơ chế trao đổi tệp dữ liệu giữa hai bên, một tổ chức tài chính chỉ cần kết nối với một đơn vị vận hành là đã có thể giao dịch với toàn mạng lưới.
Phân loại giao dịch ACH Credit vs Debit
Tùy thuộc vào bên khởi tạo lệnh, giao dịch ACH được chia thành hai loại gồm ACH Credit và ACH Debit.
ACH Credit (Push – Đẩy tiền)
ACH Credit là giao dịch do bên trả tiền khởi tạo bằng cách yêu cầu tổ chức tài chính của mình chuyển tiền vào tài khoản bên nhận tiền. Vì bên trả tiền chủ động về số tiền và thời điểm gửi, bên nhận tiền chỉ cần cung cấp thông tin tài khoản mà không phải cấp quyền trích tiền. Đổi lại, bên trả tiền cần kiểm tra kỹ thông tin trước khi gửi, bởi việc thu hồi một lệnh đã gửi nhầm phải theo cơ chế đảo ngược và chỉ thực hiện được trong thời hạn quy định. ACH Credit thường được dùng để trả lương trực tiếp (Direct Deposit), hoàn thuế và thanh toán cho nhà cung cấp.
ACH Debit (Pull – Kéo tiền)
ACH Debit là giao dịch do bên thu tiền khởi tạo nhằm trích một khoản tiền từ tài khoản bên trả tiền. Theo quy tắc của Nacha, giao dịch này bắt buộc phải có sự ủy quyền trước của chủ tài khoản. Chủ tài khoản có quyền khiếu nại các khoản trích không được ủy quyền, còn bên thu tiền chịu rủi ro giao dịch bị trả về nếu tài khoản bên trả tiền không đủ số dư. ACH Debit thường được dùng để thanh toán hóa đơn tự động (Autopay) và thu phí dịch vụ đăng ký hàng tháng.
Quy trình bù trừ
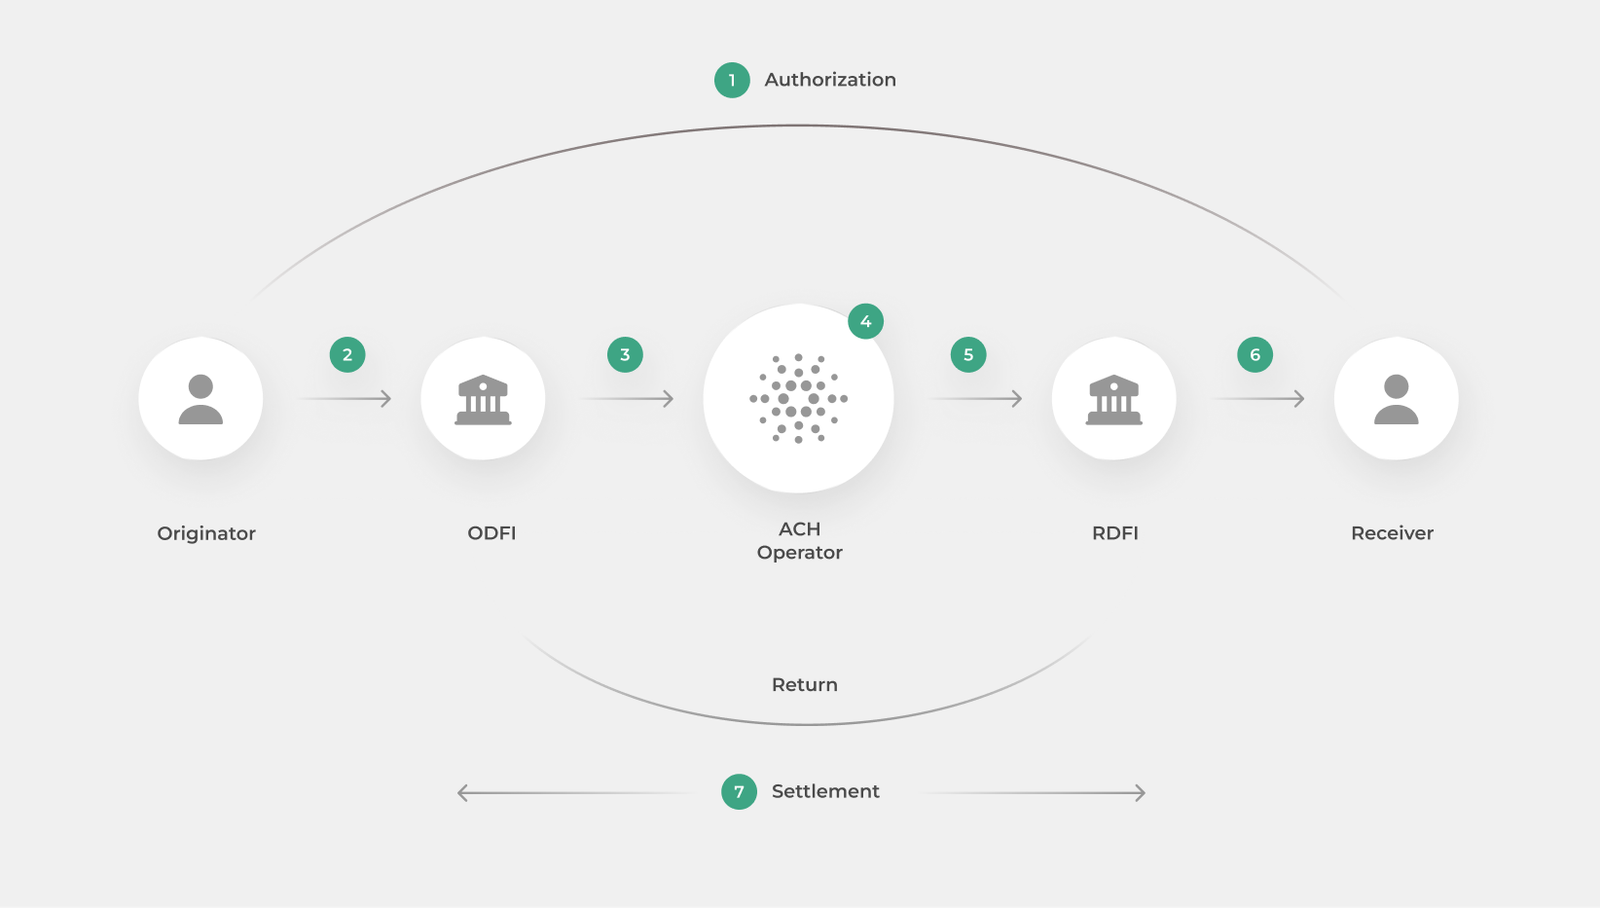
Một giao dịch ACH có năm bên tham gia. Trong đó, Chủ thể khởi tạo (Originator) giao dịch qua Tổ chức tài chính nhận tiền gửi khởi tạo (ODFI); Chủ thể tiếp nhận (Receiver) mở tài khoản tại Tổ chức tài chính nhận tiền gửi tiếp nhận (RDFI) và được chỉ định trong Bản ghi (Entry); Đơn vị vận hành ACH (ACH Operator) đóng vai trò trung gian kết nối ở giữa.
Quy trình thanh toán bù trừ tự động ACH diễn ra qua các bước chính sau:
- Receiver ủy quyền cho Originator khởi tạo Bản ghi (Entry) đối với tài khoản của mình.
- Originator gửi lệnh thanh toán đến ODFI. Lệnh này được lập thành Bản ghi, có thể do Originator, ODFI hoặc bên cung cấp dịch vụ thứ ba thực hiện. Mỗi Bản ghi chứa số tài khoản của Receiver, mã định tuyến của tổ chức tài chính nhận, số tiền và ngày Originator dự định quyết toán (Effective Entry Date).
- ODFI tập hợp các Bản ghi thành tệp ACH và gửi đến ACH Operator theo các khung giờ xử lý trong ngày.
- ACH Operator phân loại Bản ghi theo tổ chức tài chính nhận. Hai đơn vị vận hành cũng trao đổi tệp với nhau.
- ACH Operator chuyển Bản ghi đến từng RDFI theo lịch phân phối đã định.
- RDFI hạch toán Bản ghi vào tài khoản của Receiver dưới dạng ghi có hoặc ghi nợ. Trong thời hạn quy định, RDFI có thể gửi Bản ghi trả về (Return) cho ODFI thông qua ACH Operator.
- ACH Operator thực hiện chức năng quyết toán cho các tổ chức tài chính tham gia.
Tham khảo sơ đồ bên dưới để hiểu rõ về quy trình hoạt động thanh toán ACH:
Vì Bản ghi được hạch toán tại RDFI, bên nhận ngoài Mỹ cần có thông tin tài khoản USD tại một tổ chức tài chính tham gia mạng lưới ACH để nhận thanh toán. Một trong những phương án phổ biến là mở Tài khoản Kinh doanh Đa Tiền tệ Toàn cầu (Global Multi-Currency Business Account) đứng tên riêng của doanh nghiệp. Giải pháp này cung cấp sẵn số tài khoản (Account Number) và mã định tuyến Routing Number nội địa Mỹ, giúp nhận và thanh toán ACH dễ dàng với chi phí tối ưu và tỷ giá cạnh tranh.
Thời Gian Quyết Toán Và Phí Chuyển Tiền ACH
Thời gian xử lý (Standard vs Same Day ACH)
Thời gian chuyển tiền ACH hoặc nhận tiền ACH hoàn tất phụ thuộc vào phương thức xử lý (Standard hay Same Day ACH) mà doanh nghiệp lựa chọn.
Ở cơ chế tiêu chuẩn (Standard ACH), Nacha áp dụng khung thời gian quyết toán là 1–2 ngày làm việc ngân hàng đối với ACH Credit và trong ngày hoặc ngày làm việc ngân hàng kế tiếp đối với ACH Debit. Dù vậy, thời gian thực tế có thể kéo dài 1–3 ngày làm việc, thậm chí lên đến 5 ngày. Độ trễ này phụ thuộc vào loại giao dịch, quy trình kiểm soát rủi ro và giờ chốt lệnh (cutoff time), ngày lễ hoặc cuối tuần.
Đối với các giao dịch cần xử lý gấp, Nacha cung cấp thêm giải pháp Same Day ACH, cho phép bù trừ và quyết toán cả hai chiều Credit/Debit chỉ trong vài giờ. Dù chưa phải là giao dịch tức thì (real-time), phương thức này vẫn giúp doanh nghiệp giải quyết kịp thời các khoản chi trả sát hạn trong ngày.
Phân tích chi phí giao dịch B2B
Với doanh nghiệp, phí cho mỗi giao dịch Standard ACH vô cùng tiết kiệm, ước tính khoảng 0,05–5 USD tùy ngân hàng hoặc nhà cung cấp dịch vụ thanh toán (một số đơn vị có thể thu thêm phí cố định hàng tháng). Riêng với Same Day ACH, ODFI sẽ trả thêm cho RDFI một khoản phí gọi là Same Day Entry Fee.
Trong khi phí ACH thường được duy trì ở mức cố định không phụ thuộc vào giá trị lệnh chuyển, thẻ thanh toán (Payment Card) lại áp dụng phí theo tỷ lệ phần trăm và phí cố định, với mức phí áp dụng khác nhau giữa Credit và Debit. Đối với một giao dịch B2B trị giá 10.000 USD, chi phí xử lý qua thẻ có thể lên tới 260 – 350 USD, còn ACH vẫn giữ nguyên mức phí vài USD.
Do đó, thanh toán ACH sẽ giúp tối ưu cấu trúc chi phí cho các khoản thanh toán B2B và nghĩa vụ tài chính định kỳ giá trị lớn, đổi lại doanh nghiệp cần chấp nhận chu kỳ quyết toán dao động từ vài giờ đến vài ngày. Nếu tính vào bài toán vận hành doanh nghiệp, giải pháp tiết kiệm chi phí nhất không phải lúc nào cũng là lựa chọn tốt nhất. Thẻ doanh nghiệp (Corporate Card) hỗ trợ hoàn tất giao dịch tức thì, tích hợp cơ chế phân quyền và kiểm soát hạn mức chi tiêu an toàn, sẽ là lựa chọn kết hợp hoàn hảo để giải quyết các khoản chi phí vận hành thường xuyên, mua sắm phần mềm (SaaS) hay chi tiêu tác nghiệp yêu cầu xử lý thời gian thực.
So sánh ACH, Wire Transfer & Instant Payments (FedNow & RTP)
Khi đặt lên bàn cân, ACH, Wire Transfer và Instant Payments tạo ra những điểm cân bằng riêng giữa tốc độ, chi phí và khả năng đảo ngược giao dịch. ACH giữ vị thế tối ưu về chi phí nhưng có độ trễ nhất định về thời gian. Wire Transfer đáp ứng nhu cầu cần tiền trong ngày với mức phí cao hơn.
Nổi bật hơn cả là các mạng lưới Instant Payments như FedNow hay RTP cung cấp khả năng quyết toán tức thì trong vài giây 24/7 kể cả ngày nghỉ lễ. Đặc biệt, ngoài chiều chi tiền đi, doanh nghiệp còn có thể chủ động tạo dòng tiền vào nhờ cơ chế Yêu cầu thanh toán (Request for Payment).
| Tiêu chí | ACH (Thanh toán ACH) | Wire Transfer | Instant Payments (FedNow / RTP) |
|---|---|---|---|
| Tốc độ quyết toán | - 1–2 ngày làm việc (Standard) - Vài giờ trong ngày (Same Day) | Trong ngày | Tức thì (chỉ vài giây) |
| Khung giờ vận hành | Chỉ trong ngày làm việc ngân hàng | Chỉ trong ngày làm việc ngân hàng | 24/7/365 (Xuyên suốt lễ, cuối tuần) |
| Chi phí / Giao dịch | 0,05 – 5 USD (Rất rẻ) | 10 – 30 USD (Đắt đỏ) | 0,30 – 7 USD (Mức phí hợp lý) |
| Chiều giao dịch | Push (Credit) & Pull (Debit) | Chủ yếu Push (Credit) | Push (Credit) & Request for Payment (Yêu cầu thanh toán) |
| Tính hủy ngang / Hoàn trả | Có thể trả về hoặc đảo ngược (Trong thời hạn quy định) | Không thể hủy ngang | Không thể hủy ngang (Có thể gửi yêu cầu hoàn trả) |
| Trường hợp sử dụng tối ưu | Chi trả lương, hóa đơn định kỳ, tối ưu chi phí | Giao dịch giá trị lớn, cần tiền ngay trong ngày | Dòng tiền tức thì, giải ngân gấp, thu hồi nợ chủ động |
*Chi phí mang tính ước tính cho mỗi giao dịch trong nước, thực tế tùy thuộc vào từng ngân hàng hoặc nhà cung cấp dịch vụ.
Bảo mật & Xử lý lỗi
Về mặt bảo mật, Nacha yêu cầu mọi giao dịch truyền qua các mạng điện tử không bảo mật (Unsecured Electronic Network), chẳng hạn như Internet, bắt buộc phải được mã hóa bằng công nghệ đạt tiêu chuẩn hợp lý về mặt thương mại. Song song với việc bảo vệ dữ liệu, các Tổ chức tài chính nhận tiền gửi khởi tạo, chủ thể khởi tạo giao dịch không phải khách hàng tiêu dùng (non-Consumer Originators) cùng các bên thứ ba cung cấp dịch vụ xử lý phải thiết lập quy trình giám sát dựa trên mức độ rủi ro (risk-based processes) nhằm phát hiện các giao dịch ACH gian lận. Ở chiều ngược lại, các ngân hàng tiếp nhận (RDFI) cũng có trách nhiệm áp dụng cơ chế kiểm soát tương tự đối với các khoản thanh toán ACH chuyển đến.
Khi một giao dịch cần được trả về, RDFI gửi Bản ghi trả về kèm mã lý do (ACH Return Code), chẳng hạn như mã R01 (không đủ số dư) hay R02 (tài khoản đã đóng). Ý nghĩa và mốc thời gian áp dụng cho từng trường hợp được tổng hợp trong bảng ACH Return Codes. Thời hạn trả về tiêu chuẩn là 2 ngày làm việc của ngân hàng kể từ ngày quyết toán. Riêng đối với các khoản trích nợ (ACH Debit) từ tài khoản người tiêu dùng, nếu chủ tài khoản cung cấp văn bản xác nhận không ủy quyền, thời hạn trả về được kéo dài đến 60 ngày theo lịch.
Trường hợp sai sót xuất phát từ phía gửi, như gửi trùng, sai người nhận, sai số tiền hoặc trích nợ sớm hơn ngày dự định, Originator hoặc ODFI có thể chủ động đảo ngược (Reversal) giao dịch trong vòng 5 ngày làm việc của ngân hàng sau ngày quyết toán.
Song song với bộ quy tắc của Nacha, giao dịch trên tài khoản người tiêu dùng còn chịu sự điều chỉnh của Regulation E do Cục Bảo vệ Tài chính Người tiêu dùng - CFPB quản lý. Theo đó, chủ tài khoản phải thông báo cho ngân hàng về khoản trích nợ không được ủy quyền trong vòng 60 ngày kể từ ngày ngân hàng gửi sao kê đầu tiên có giao dịch đó. Nếu thông báo muộn, chủ tài khoản có thể phải chịu trách nhiệm với các giao dịch trái phép phát sinh sau thời hạn này và trước khi thông báo, nếu ngân hàng chứng minh rằng việc thông báo đúng hạn có thể ngăn chặn các giao dịch đó.
Tổng kết
Tóm lại, thanh toán ACH là hạ tầng chuyển tiền theo lô chi phí thấp vô cùng phổ biến tại Mỹ, hỗ trợ linh hoạt cả chiều ACH Credit (đẩy tiền) lẫn ACH Debit (kéo tiền). Dù Same Day ACH đã rút ngắn thời gian xử lý xuống còn vài giờ, ACH nhìn chung vẫn có độ trễ nhất định so với Instant Payments, đổi lại là ưu thế tối ưu chi phí và cơ chế trả về/đảo ngược giao dịch khi phát sinh sai sót.
Do đó, khi lựa chọn phương thức thanh toán cho doanh nghiệp, bạn nên cân nhắc 3 yếu tố: Tốc độ quyết toán, Chi phí trên mỗi giao dịch và khả năng đảo ngược khi phát sinh rủi ro.
Nếu doanh nghiệp của bạn đang tìm kiếm giải pháp vừa sở hữu tài khoản USD nội địa để thu/chi ACH tối ưu chi phí, vừa muốn bứt phá bài toán dòng tiền tức thì 24/7, hãy khám phá ngay giải pháp Global Account kết hợp Smart Funding để chủ động kiểm soát thanh khoản và tối ưu hóa luồng tiền thu/chi mọi lúc mọi nơi.
Bài viết này chỉ nhằm mục đích cung cấp kiến thức và tham khảo chung, không cấu thành lời khuyên chuyên môn dưới bất kỳ hình thức nào.
Chúng tôi luôn nỗ lực truyền tải thông tin đầy đủ và chuẩn xác. Nội dung được xây dựng dựa trên thông tin sẵn có tại thời điểm xuất bản và có thể được cập nhật khi cần thiết.
Bạn nên chủ động tìm hiểu kỹ lưỡng hoặc tham khảo ý kiến chuyên gia trước khi đưa ra quyết định phù hợp cho nhu cầu của mình.
Việc truy cập và sử dụng trang web đồng nghĩa bạn đồng ý tuân thủ Điều khoản Dịch vụ của chúng tôi. Nội dung trên trang web thuộc quyền sở hữu của NezenX và được kiểm duyệt theo Nguyên tắc Biên tập.